

La déclaration d'activité : ce que le texte prévoit et dans quel délai
La déclaration d'activité est la première démarche d'un prestataire de formation, et souvent la plus mal comprise. Elle n'est pas une autorisation à demander avant de commencer, mais une déclaration à déposer après avoir commencé, dans un délai fixé par le code. Elle ne produit ni label ni agrément, mais un numéro d'enregistrement dont l'absence, comme l'usage abusif, sont sanctionnés.
Cet article prolonge notre analyse du marché encadré de la formation professionnelle. Il décrit ce que le texte prévoit, étape par étape : qui déclare, à partir de quand, avec quelles pièces, comment la déclaration est instruite, et ce que le récépissé permet ou ne permet pas.
Le code vise toute personne qui réalise des prestations de formation professionnelle au sens de l'article L6313-1, c'est-à-dire des actions de formation, des bilans de compétences, des actions de validation des acquis de l'expérience ou des actions de formation par apprentissage1. Le statut n'entre pas en compte : entreprise individuelle, société, association ou établissement public sont tenus de la même manière.
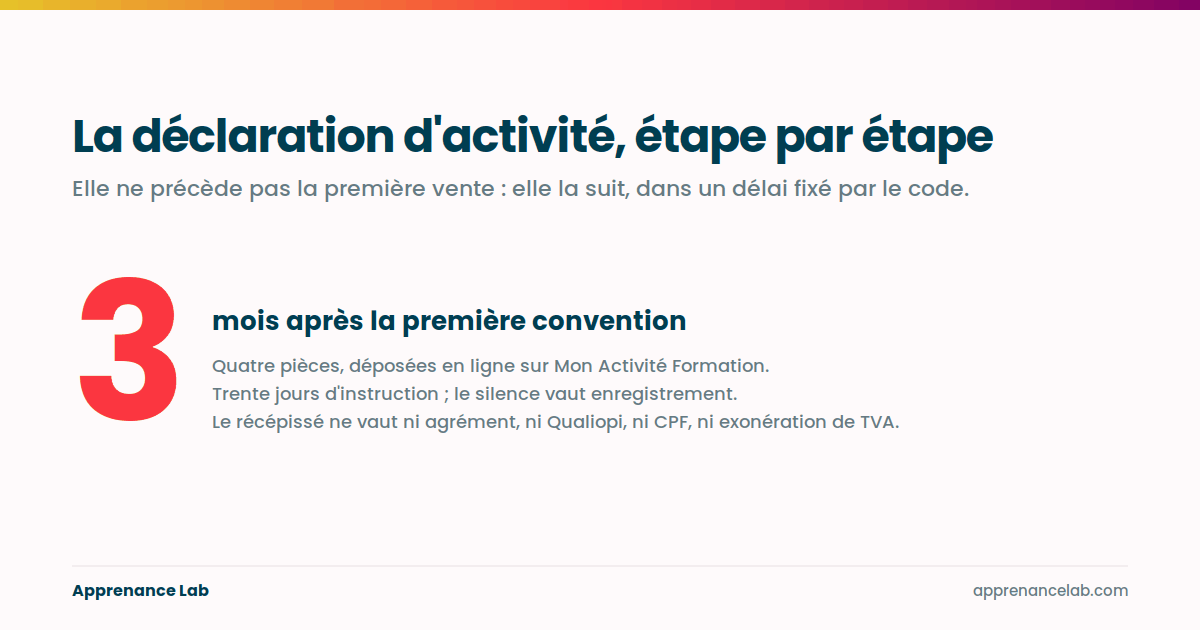
Le fait générateur n'est pas le projet mais le premier contrat. La déclaration est due « dès la conclusion de la première convention de formation professionnelle ou du premier contrat de formation professionnelle »1, et le décret fixe le délai : elle est déposée dans les trois mois qui suivent cette conclusion2.
Personne ne peut être enregistré avant d'avoir vendu une première action de formation, et personne ne peut vendre pendant plus de trois mois sans l'être.
Les formateurs qui interviennent en sous-traitance sont concernés au même titre. Ils ne signent pas la convention avec le client final, mais ils réalisent bien des prestations de formation, et les services régionaux de contrôle appliquent l'obligation de déclaration aux prestataires indépendants intervenant en sous-traitance17. Le contrat de sous-traitance portant sur une action précise tient alors lieu de premier acte contractuel et peut être joint à la demande. La question de la qualification des prestations est développée dans notre article sur la frontière entre coaching, conseil, atelier et formation.
La déclaration est adressée au préfet de région, en pratique au service régional de contrôle de la DREETS du lieu du siège3. Depuis 2019, elle se dépose en ligne sur le téléservice « Mon Activité Formation » du ministère du Travail, qui sert ensuite à toutes les démarches ultérieures : déclarations rectificatives, bilan pédagogique et financier, demandes d'attestation4.
Le contenu de la déclaration est fixé par le décret3 :
Les DREETS régionales publient chacune une page de présentation de la procédure ; leur contenu est identique puisqu'il s'agit d'une réglementation nationale.
Le décret liste les pièces à joindre5. Elles servent toutes à vérifier une seule chose : que l'activité déclarée existe réellement et correspond à une action de formation au sens du code.
Qui atteste de l'existence juridique de la structure. La déclaration d'activité ne crée pas l'entreprise ; elle suppose qu'elle existe déjà.
De moins de trois mois, parce que le code interdit la direction d'un organisme de formation aux personnes condamnées pour certaines infractions6.
Ou du contrat de sous-traitance pour un intervenant indépendant, ou à défaut du bon de commande ou de la facture correspondante. C'est la pièce centrale : elle prouve le fait générateur et permet au service de vérifier que le document comporte les mentions obligatoires.
Accompagné de la liste des personnes qui y interviennent, avec leurs titres et qualités et la nature de leur lien avec l'organisme.
Un dossier complet est un dossier dont la convention et le programme se répondent : mêmes objectifs, même durée, mêmes modalités d'évaluation. Les refus d'enregistrement portent le plus souvent sur cette cohérence, non sur les pièces administratives.
Le service dispose de trente jours à compter de la réception du dossier complet7.
Trente jours. Le silence vaut enregistrement.
Trois issues sont possibles.
Le service délivre un récépissé portant le numéro de déclaration d'activité, composé du code de la région, d'un numéro d'ordre et du code du département. Le silence gardé pendant trente jours vaut enregistrement7.
Il est motivé et limité aux cas prévus par le code8 : les prestations décrites ne relèvent pas des actions de l'article L6313-1 ; le dirigeant tombe sous le coup d'une incapacité ; la convention ou le contrat produit ne comporte pas les mentions obligatoires ; ou une pièce manque. Un refus n'interdit pas de déposer à nouveau une fois le motif levé.
Elle suspend le délai jusqu'à réception des pièces.
Ni agrément, ni Qualiopi, ni CPF, ni exonération de TVA.
C'est la partie la moins comprise de la procédure, et celle qui génère le plus de communications inexactes.
Le code interdit de présenter l'enregistrement de la déclaration sous une forme qui laisserait croire à une reconnaissance ou à une habilitation de l'État9. La mention « organisme agréé par l'État » sur un site ou une plaquette est fautive.
La certification est une démarche distincte, auprès d'un organisme certificateur accrédité, et n'est exigée que pour accéder aux fonds publics et mutualisés10. Un organisme déclaré non certifié exerce légalement ; il ne peut simplement pas être financé par un opérateur de compétences, France Travail, une région ou le compte personnel de formation.
Le CPF ne finance que des actions débouchant sur une certification enregistrée au répertoire national ou au répertoire spécifique, ou sur un bloc de compétences11. La déclaration d'activité, comme Qualiopi, n'y donne accès en aucune manière.
L'exonération prévue par le Code général des impôts suppose une attestation délivrée par la DREETS, sur demande distincte, une fois la déclaration enregistrée12. Elle est facultative et ne couvre que les opérations de formation professionnelle continue.
La mention à porter sur vos documents :
« Déclaration d'activité enregistrée sous le numéro … auprès du préfet de région de … », suivie de « Cet enregistrement ne vaut pas agrément de l'État ».
Trois obligations naissent avec le numéro.
Le numéro de déclaration d'activité est porté sur les conventions et les contrats de formation, ainsi que sur les factures et documents commerciaux relatifs à l'activité de formation13.
Toute modification des éléments de la déclaration (dirigeant, adresse, statut, cessation) fait l'objet d'une déclaration rectificative dans les trente jours14.
L'organisme adresse chaque année, via le téléservice, un bilan pédagogique et financier retraçant son activité et l'emploi des sommes reçues15. Ce document conditionne le maintien de l'enregistrement : la déclaration devient caduque lorsque le bilan n'a pas été transmis, ou lorsqu'il ne fait apparaître aucune activité de formation16. Un organisme qui n'a réalisé aucune action pendant un exercice perd son numéro et devra déposer une nouvelle déclaration à la prochaine convention.
Depuis le 27 juin 2026, les manquements à plusieurs obligations applicables aux organismes de formation, dont la déclaration d'activité, peuvent faire l'objet de sanctions administratives18.
Portée de cette analyse
Cet article présente ce que les textes prévoient à la date indiquée. Il ne constitue pas un conseil réglementaire individualisé. Les modalités pratiques du téléservice et les pièces demandées peuvent évoluer par arrêté ; les situations particulières sont à vérifier auprès de votre conseiller ou du service régional de contrôle de la DREETS.
Convention, programme, bilan pédagogique et financier : la déclaration d'activité se prépare avec les documents que l'activité produit chaque jour. Apprenance Lab vous aide à repérer ce que votre activité produit déjà et ce qui lui manque.
Version au 14 septembre 2026. L’article sera révisé à la publication de nouveaux textes.