
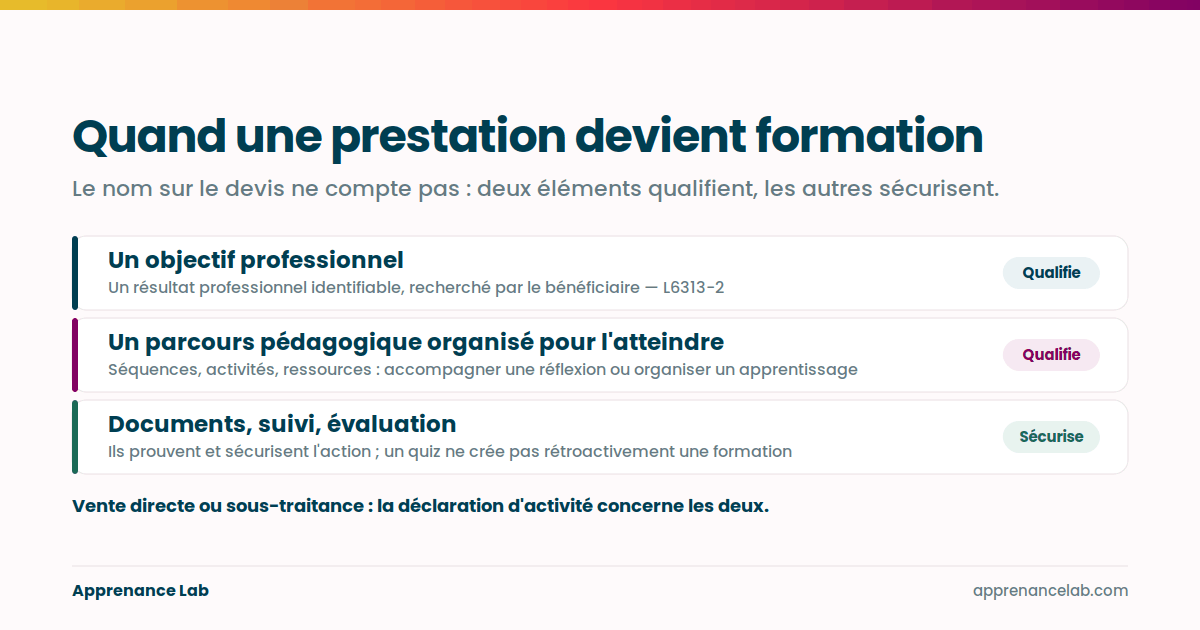
Le nom inscrit sur un devis ne suffit pas à distinguer conseil, coaching et formation. Pour le Code du travail, l’action de formation repose d’abord sur deux éléments : un objectif professionnel et un parcours pédagogique organisé pour l’atteindre. Les documents, le suivi et l’évaluation permettent ensuite d’en établir et d’en sécuriser la réalité.

Coaching, conseil, atelier : quand une prestation devient-elle une formation professionnelle ?
Une même heure passée avec un client peut relever du conseil, du coaching ou de la formation professionnelle. Ce n'est pas son intitulé commercial qui tranche, mais ce qui est réellement proposé et réalisé.
La différence est loin d'être théorique. Dès qu'une prestation entre dans le champ de la formation professionnelle, elle relève d'un régime spécifique : déclaration d'activité, contractualisation, information des bénéficiaires, bilan pédagogique et financier et, selon les financements mobilisés, exigences supplémentaires.
Cet article prolonge notre analyse du marché encadré de la formation professionnelle et examine six situations courantes chez les indépendants et les petites structures.
Le Code du travail range quatre catégories d'actions dans le champ de la formation professionnelle : actions de formation, bilans de compétences, validation des acquis de l'expérience et apprentissage1. L'action de formation elle-même est définie comme « un parcours pédagogique permettant d'atteindre un objectif professionnel »2.
Cette définition est volontairement large. Elle ne fixe ni durée minimale, ni format particulier, ni nombre de participants. Une action peut être individuelle ou collective, présentielle, réalisée à distance ou en situation de travail.
Pour distinguer une formation d'une prestation voisine, il est donc plus juste de raisonner en deux niveaux.
D'abord, la qualification elle-même : existe-t-il un objectif professionnel identifiable et un parcours réellement organisé pour permettre de l'atteindre ?
Ensuite, les éléments qui permettent de matérialiser et de sécuriser ce parcours : contenu, moyens pédagogiques, durée, déroulement, suivi et, selon le cas, évaluation. Lorsque la formation est financée par les acteurs visés par le Code du travail, la convention doit notamment préciser l'objectif, le contenu, les moyens, la durée ainsi que les modalités de déroulement, de suivi et de sanction3.
Cette distinction est importante : l'évaluation constitue une exigence de mise en œuvre et de traçabilité dans plusieurs situations, mais elle n'est pas à elle seule ce qui transforme une prestation en formation.
Un dirigeant travaille avec un coach sur des situations qu'il rencontre : arbitrer une décision, prendre du recul sur son management, préparer une prise de poste. Le déroulement se construit au fil des séances à partir de sa problématique. Le prestataire facilite la réflexion mais n'organise pas nécessairement un apprentissage destiné à atteindre un objectif professionnel prédéfini.
Dans cette configuration, le coaching reste généralement distinct de l'action de formation.
La frontière se déplace lorsque l'accompagnement est conçu comme un véritable parcours d'apprentissage : développer une capacité professionnelle déterminée, avec des séquences, activités et ressources organisées pour y parvenir.
La différence ne se situe donc pas entre individuel et collectif, ni même entre les mots « coaching » et « formation ». Elle se situe dans la fonction réelle de la prestation : accompagner une réflexion ou organiser un apprentissage.
Une conférence ou un webinaire peut transmettre beaucoup d'informations sans constituer pour autant un parcours pédagogique. Une intervention ponctuelle dont l'objet principal est d'informer, sensibiliser ou présenter un sujet reste généralement hors du champ de l'action de formation.
Mais sa durée ou son format ne suffisent pas à trancher. Le Code du travail ne prévoit pas de durée minimale pour qu'une action soit une formation.
Un webinaire court peut donc s'inscrire dans une action de formation s'il constitue réellement une séquence pédagogique orientée vers un objectif professionnel. À distance, des règles supplémentaires s'appliquent : assistance technique et pédagogique, information sur les activités et leur durée moyenne, et évaluations jalonnant ou concluant l'action5.
La bonne question n'est donc pas : « est-ce un webinaire ? », mais : « est-ce une transmission d'information ou une séquence d'un parcours d'apprentissage ? »
C'est ici que la distinction devient plus subtile.
Un atelier d'une journée peut comporter un objectif professionnel, des exercices, des mises en situation et une progression pédagogique. L'absence d'un quiz final ne suffit pas à lui retirer automatiquement sa qualité de formation.
Elle pose en revanche un problème différent : celui de la conformité et de la traçabilité.
Le Code prévoit que les modalités d'évaluation soient portées à la connaissance du stagiaire avant son inscription définitive4. Pour une formation réalisée à distance, des évaluations doivent en outre jalonner ou conclure l'action5.
Il faut donc éviter de confondre deux questions :
Un quiz, une observation en situation, une production, un exercice corrigé ou un positionnement peuvent apporter cette trace. Mais ce n'est pas le quiz qui crée rétroactivement la formation.
Un consultant réalise un diagnostic, construit une recommandation puis explique à l'équipe comment utiliser l'outil ou la méthode qu'il vient de mettre en place.
Il peut y avoir apprentissage sans que la mission devienne pour autant une formation. Si la finalité contractuelle reste la production d'un diagnostic, d'une organisation ou d'un livrable, le transfert de connaissances peut rester accessoire à la prestation de conseil.
La situation change lorsqu'une partie de la mission est spécifiquement conçue pour que les participants acquièrent une capacité professionnelle.
Dans un contrat mêlant les deux, la solution la plus robuste consiste à identifier clairement ce qui relève du conseil et ce qui relève de la formation : objet, durée, prix et livrables. Ce n'est pas seulement une question de présentation. En cas de financement, seule la partie qui relève effectivement de l'action de formation peut être présentée comme telle.
Le mentorat et la supervision partent généralement du travail réel du professionnel : un dossier, une difficulté, une décision, une pratique à analyser.
Comme pour le coaching, ce fonctionnement peut rester hors du champ lorsqu'il s'agit avant tout d'analyser des situations et d'aider la personne à construire ses propres réponses.
Mais aucun de ces mots n'est juridiquement protecteur.
Une supervision organisée autour d'objectifs professionnels précis et d'une véritable progression pédagogique peut se rapprocher d'une action de formation. Ici encore, il faut regarder ce qui est effectivement réalisé, plutôt que l'étiquette choisie pour le vendre.
Le cas du sous-traitant appelle une distinction différente.
L'organisme donneur d'ordre contracte avec le client final et confie tout ou partie de la réalisation de la formation à un indépendant. Celui-ci ne signe effectivement pas la convention de formation avec l'entreprise cliente.
Cela ne signifie pas qu'il échappe au régime des organismes de formation.
Les services régionaux de contrôle précisent qu'un prestataire indépendant qui dispense des actions de formation, y compris en sous-traitance, doit déclarer son activité8. Le contrat de sous-traitance portant sur une action précise peut servir de pièce à la demande. La procédure est détaillée dans notre article sur la déclaration d'activité.
La vente directe ne fait donc pas naître à elle seule la qualité de prestataire de formation. Elle change surtout la relation contractuelle : en direct, le prestataire devient lui-même l'interlocuteur de l'acheteur ou du bénéficiaire et assume les obligations correspondantes.
| Question | Ce qu'elle permet de déterminer |
|---|---|
| Quel résultat professionnel est recherché ? | Existence d'un objectif professionnel |
| Que fait le bénéficiaire pour progresser vers cet objectif ? | Réalité d'un parcours pédagogique |
| Quels contenus, activités, moyens et séquences structurent ce parcours ? | Consistance de la dimension pédagogique |
| Comment le déroulement et les résultats sont-ils suivis ? | Traçabilité et conformité de l'action |
| La prestation est-elle réalisée en direct ou en sous-traitance ? | Nature des relations contractuelles, pas qualification pédagogique |
| Le prestataire réalise-t-il l'action comme structure indépendante ? | Obligation de déclaration d'activité, y compris en sous-traitance |
Autrement dit, on ne transforme pas du conseil en formation en ajoutant un quiz, et on ne transforme pas une formation en coaching en changeant son titre sur le devis.
Devenir prestataire de formation ne constitue ni un agrément ni une certification. C'est l'entrée dans un régime juridique spécifique.
Le prestataire doit notamment déclarer son activité dans les trois mois suivant le premier acte contractuel permettant cette déclaration6 et, lorsqu'il poursuit son activité, transmettre chaque année un bilan pédagogique et financier. Les DREETS appliquent également cette obligation aux prestataires intervenant en sous-traitance8. Délai, pièces et instruction sont décrits dans la déclaration d'activité : ce que le texte prévoit et dans quel délai.
La déclaration d'activité n'entraîne pas automatiquement Qualiopi, l'éligibilité au CPF ou l'exonération de TVA. Chacun de ces dispositifs répond à ses propres conditions.
Depuis le 27 juin 2026, les manquements à plusieurs obligations applicables aux organismes de formation, dont la déclaration d'activité, peuvent faire l'objet de sanctions administratives7.
Objectif, parcours, convention, suivi, évaluation : la qualification d'une prestation se lit dans les documents qu'elle produit. Apprenance Lab vous aide à repérer ce que votre activité produit déjà et ce qui lui manque.
Vérifié au 14 septembre 2026. L’article sera révisé à la publication de nouveaux textes.